オフィスや店舗の家具を購入する際、「購入費用をできるだけ早く経費にしたい」「税制上のメリットを活用したい」とお考えの方も多いのではないでしょうか。
一定の要件を満たせば、少額減価償却資産の特例を利用して、分割償却すべきところを全額経費化して納税額を抑えられる場合があります。
この記事では、少額減価償却資産の特例の概要や対象となる家具、金額帯別の処理方法について解説します。
少額減価償却資産の特例を活用して家具の購入を検討している方は、ぜひ参考にしてください。
なお、本記事は2026年9月現在の法令にもとづいて記載しています。
少額減価償却資産の特例とは
少額減価償却資産の特例とは、青色申告を行う中小企業者等が取得した一定金額未満の資産について、購入年度に全額を経費計上できる制度です。
正式名称は「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」といいます。
通常、オフィス家具や店舗家具などの減価償却資産は、法定耐用年数に応じて複数年に分けて経費計上します。
一方、少額減価償却資産の特例を利用すれば、一定の要件を満たす家具の購入費用を、事業で使用し始めた年度に前倒しでまとめて経費化できます。
そのため、利益が出る場合は課税所得を抑えやすくなるという点がメリットです。
2026年度の税制改正では、対象となる資産の取得価額が従来の30万円未満から40万円未満へ引き上げられました。
ただし、特例を利用できる取得価額の合計には、年間300万円という上限があります。
参考:No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
参考:少額減価償却資産の特例|中小企業庁
特例を利用できる対象者
少額減価償却資産の特例を利用できるのは、原則として青色申告を行っている中小企業者等や個人事業主です。
法人の場合、中小企業者は従業員が400名以下、出資金等が1億円超の組合等は300名以下が対象になります。
ただし、大規模法人の子会社などは対象外となる場合があるため、資本金や従業員数だけで判断することはできません。
個人事業主の場合も、青色申告を行っていることなど、所定の要件を満たす必要があります。
オフィスや店舗の家具を購入する際は、自社が少額減価償却資産の特例の対象者に該当するか、事前に確認しておきましょう。
特例はいつからいつまで利用できる?
少額減価償却資産の特例は、2026年度(令和8年度)の税制改正によって適用期間が3年間延長され、現行の適用期限は2029年(令和11年)3月31日(令和10年度末)までとなっています。
また、2026年4月1日以後に取得する資産については、対象となる取得価額の上限が30万円未満から40万円未満へ引き上げられました。
これにより、従来は特例の対象外だった30万円以上40万円未満の家具も、一定の要件を満たせば全額経費化できるようになっています。
ただし、少額減価償却資産の特例を利用するには、対象期間内に家具を取得し、実際に事業で使用し始める必要があります。
オフィスの移転や店舗の開業に合わせて家具を購入する場合は、発注日や支払日だけでなく、納品日や使用開始日も確認し、余裕を持って導入計画を立てましょう。
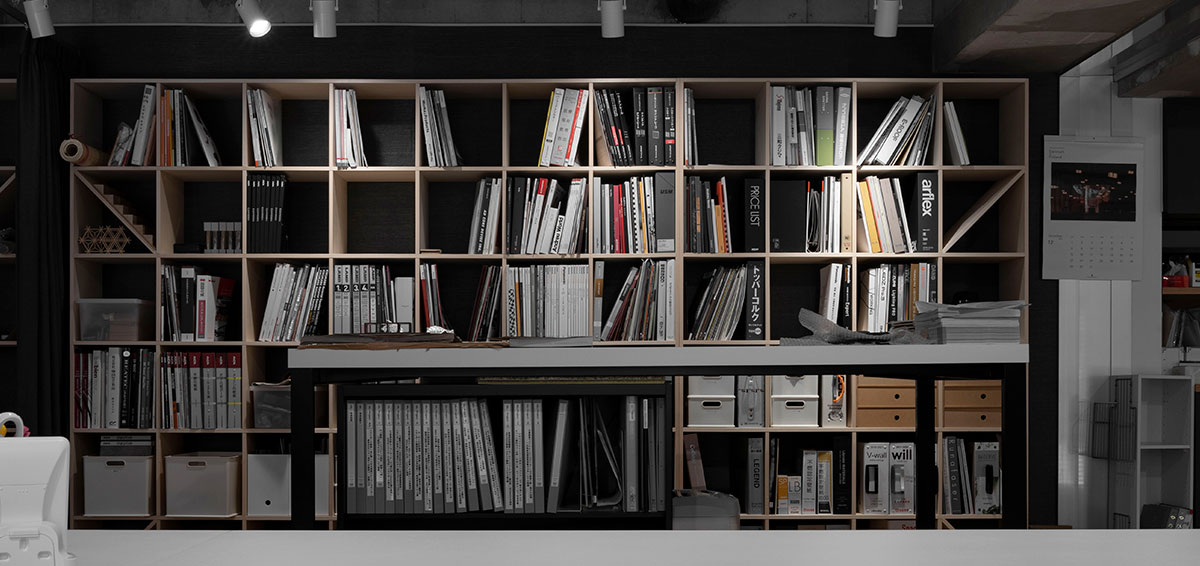
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_515/
少額減価償却資産の特例の対象になるオフィス・店舗の家具
オフィスや店舗で使用する家具も、事業用の減価償却資産として、少額減価償却資産の特例の対象になる場合があります。
ここでは、少額減価償却資産の特例の対象になる家具の例と、取得価額を確認する際のポイントを解説します。
デスクや椅子、収納棚なども対象になる
少額減価償却資産の特例は、事業で使用するデスクや椅子、収納棚などの家具にも適用できます。
具体例として、オフィスの執務用デスクや書類を収納する本棚、店舗の接客用テーブルや商品陳列棚などが挙げられます。
ただし、家具の種類だけで対象が決まるのではなく、事業用の減価償却資産に該当し、取得価額などの要件を満たしている必要があります。
また、家具を購入しても、事業で使用し始めていなければ、その年度に特例を適用することはできません。
オフィス家具や店舗家具を選ぶ際は、用途や価格に加え、実際に使用を開始する時期も確認しておきましょう。
取得価額は家具1点ごととは限らない
少額減価償却資産の特例を利用する際は、家具の取得価額を判定する単位に注意が必要です。
取得価額は、通常1単位として取引される単位を基準に判断するため、複数の家具を購入した場合でも、必ずしも1点ずつの価格で判定できるわけではありません。
たとえば、デスクと椅子をそれぞれ独立した家具として購入する場合は、個別の取得価額で判断します。
一方、テーブルと椅子を応接セットとして購入する場合は、セット全体の取得価額で判断することになります。
少額減価償却資産の特例を利用するために家具の価格を便宜的に分割せず、見積書や請求書で取引内容を確認しましょう。
参考:第28条の2(中小事業者の少額減価償却資産の取得価額の必要経費算入の特例)関係|国税庁
運搬費や設置費用も含めて判断する
少額減価償却資産の特例の対象になるかを判断する際は、家具本体の価格だけでなく、購入に伴う費用も確認する必要があります。
減価償却資産の取得価額には、原則として購入代金のほか、引取運賃や購入手数料、事業で使用するために直接必要な費用などが含まれます。
そのため、家具の配送費や組み立て・設置費用も、内容によっては取得価額に含めて判断します。
たとえば、家具本体の価格が40万円未満でも、取得価額に含めるべき費用を合計した結果40万円以上になれば、少額減価償却資産の特例の対象外となります。
特に、設置場所に合わせて製作する造作家具は、工事内容によって取得価額に含める費用や資産区分の確認が必要になる場合があります。
そのため、オフィス家具や店舗家具を導入する際は、見積書の内訳を確認し、特例の対象になるかを事前に判断するようにしましょう。
参考:No.5400 減価償却資産の取得価額に含めないことができる付随費用|国税庁
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_578/
オフィス家具・店舗の家具は造作より既製品がおすすめ
少額減価償却資産の特例を活用してオフィスや店舗の家具を導入するなら、既製品がおすすめです。
ここでは、オフィスや店舗に既製品の家具を取り入れるメリットをご紹介します。
既製品は取得価額や資産単位を把握しやすい
既製品の家具は、商品ごとに価格や仕様が示されているため、少額減価償却資産の特例を活用しやすいことがメリットです。
少額減価償却資産の特例を利用するには、家具の取得価額が40万円未満かどうかを確認する必要があります。
既製品であれば、デスクや椅子、本棚などの価格を事前に把握し、配送費や設置費用も含めて予算を組みやすくなります。
一方、造作工事が必要な家具は、金額が高くなりやすい上に、設計や製作、施工をまとめて依頼することもあり、費用の内訳や資産区分の確認が複雑になる場合があります。
オフィス家具や店舗家具を購入する際は、価格や取引内容が明確な既製品を選ぶことで、少額減価償却資産の特例を利用できるか検討しやすくなります。
オーダー加工に対応した既製品ならブランドの世界観も守れる
オーダー加工に対応した既製品の家具なら、造作工事よりも大幅にコストを抑えながら、オフィスや店舗のイメージに合った空間づくりを目指せます。
たとえば、収納棚の高さや幅を設置場所に合わせて調整したり、素材や仕上げを選んだりすることで、既製品をベースにしながら空間に統一感を持たせられます。
店舗では、商品を引き立てる陳列棚や内装になじむ収納家具を取り入れることで、ブランドの世界観を表現することも可能です。
完全な造作家具に頼らなくても、セミオーダーに対応した既製品を選べば、デザイン性と使い勝手の両方に配慮できます。
少額減価償却資産の特例を活用する際は、加工費などを含めた取得価額を確認しながら、希望する空間に合った家具を選びましょう。
移転やレイアウト変更にも対応しやすい
既製品の家具は、オフィスの移転や店舗のレイアウト変更に合わせて、長く使い続けやすいこともメリットです。
組立式で移動させやすいデスクや本棚、収納家具などを選べば、従業員の増加に伴う席数の変更や、店舗の商品構成に合わせた配置換えにも対応しやすくなります。
また、移転先でも既存の家具を活用できれば、新たに家具を購入する費用を抑えられる可能性があります。
特に、組み替えや増設に対応した既製品なら、事業の成長や空間の使い方の変化に合わせて柔軟に活用できます。
少額減価償却資産の特例による購入年度の経費計上に加え、将来の移転やレイアウト変更も見据えて、長く使える既製品の家具を選ぶことをおすすめします。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_528/
少額減価償却資産の特例は金額帯別に処理の仕方が異なる
オフィスや店舗の家具を購入する際は、取得価額によって選べる経費処理の方法が異なります。
そのため、少額減価償却資産の特例だけでなく、少額な資産の経費処理や一括償却資産の制度も理解しておくと、家具の価格に応じた方法を検討しやすくなります。
ここでは、家具の取得価額を4つの金額帯に分けて、主な処理方法について解説します。
10万円未満は購入年度に全額経費化できる
取得価額が10万円未満の家具は、少額減価償却資産の特例を利用しなくても、原則として事業で使用し始めた年度に全額を経費計上できます。
たとえば、オフィス用の椅子や小型の収納家具など、取得価額が10万円未満の家具が該当します。
この場合、通常の減価償却によって複数年に分けて経費計上する必要はありません。
また、10万円未満の家具は、少額減価償却資産の特例に設けられた年間300万円の上限にも含まれません。
そのため、比較的価格の低い家具を購入する際は、まず取得価額が10万円未満に該当するか確認しましょう。
10万円以上20万円未満は3年間の均等償却も選べる
取得価額が10万円以上20万円未満の家具は、一定の要件を満たせば「一括償却資産」として3年間で均等に経費計上できます。
たとえば、取得価額が18万円の収納家具を一括償却資産として処理する場合は、原則として毎年6万円ずつ、3年間にわたって経費計上します。
家具の法定耐用年数にかかわらず、3年間で処理できることが特徴です。
一方、少額減価償却資産の特例の対象者であれば、10万円以上20万円未満の家具についても、事業で使用し始めた年度に全額を経費計上する方法を選べます。
ただし、同じ家具に一括償却資産の制度と少額減価償却資産の特例を重複して適用することはできません。
家具の購入額や年間300万円の上限を考慮し、自社に合った処理方法を検討しましょう。
20万円以上40万円未満は特例の活用を検討する
取得価額が20万円以上40万円未満の家具は、少額減価償却資産の特例を活用することで、事業で使用し始めた年度に全額を経費計上できる場合があります。
たとえば、取得価額が35万円の本棚を購入した場合、通常は法定耐用年数に応じた減価償却が必要です。
しかし、青色申告などの要件を満たし、少額減価償却資産の特例を適用できれば、35万円全額を使用開始年度の経費にできます。
オフィスや店舗に比較的高額な家具を導入する際は、付随費用を含めた取得価額と年間300万円の上限を確認し、少額減価償却資産の特例を活用できるか検討しましょう。
40万円以上は原則として通常の減価償却を行う
取得価額が40万円以上の家具は、少額減価償却資産の特例の対象外となり、原則として法定耐用年数に応じた減価償却を行います。
たとえば、取得価額が50万円の収納家具を購入した場合は、家具の種類や構造などに応じた法定耐用年数を確認し、複数年に分けて経費計上します。
なお、家具本体の価格が40万円未満でも、取得価額に含めるべき運搬費や設置費用などを合計して40万円以上になれば、少額減価償却資産の特例は利用できません。
特に、設置場所に合わせて製作する造作家具は、製作費や施工費を含めると取得価額が高くなる場合があります。
少額減価償却資産の特例を活用したい場合は、見積もりの段階で費用の内訳を確認しておきましょう。
少額減価償却資産の特例の処理の仕方
少額減価償却資産の特例を利用するには、所定の会計処理や申告手続きが必要です。
ここでは、法人と個人事業主それぞれの処理方法を解説します。
法人は決算で全額を損金経理し、明細を添付する
法人が少額減価償却資産の特例を利用するには、対象となる家具の取得価額を、事業で使用し始めた年度に全額損金経理する必要があります。
また、法人税の確定申告では、原則として「少額減価償却資産の取得価額の損金算入の特例に関する明細書(別表十六(七))」などの所定の書類を添付します。
申告時に取得価額や使用開始日を確認できるよう、家具の請求書や固定資産台帳なども整理しておきましょう。
参考:No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
個人事業主は青色申告決算書に特例適用を記載する
個人事業主が少額減価償却資産の特例を利用する場合は、対象となる家具の取得価額を、事業で使用し始めた年の必要経費に算入します。
確定申告では、青色申告決算書の「減価償却費の計算」欄に必要事項を記載し、「摘要」欄に「措法28の2」と記載する方法があります。
家具の取得価額や使用開始日を確認できるよう、請求書や領収書なども保管しておきましょう。
参考:「中小企業者の少額減価償却資産の取得価額の必要経費算入の 特例制度」を適用する場合の明細書の添付について|国税庁
マルゲリータのオフィス家具・店舗家具の設置事例
マルゲリータでは、オフィスや店舗で使いやすい既製品の家具を展開しています。
設置場所に合わせたオーダー加工ができ、移転やレイアウト変更にも対応しやすいのが特徴です。
そして金額帯も40万円以下になるケースが多いため、少額減価償却資産の特例を活用できる場合が多いでしょう。
ここでは、オフィスや店舗にマルゲリータの家具を取り入れた具体的な設置事例をご紹介します。
オフィス・店舗の設置事例①:本棚を打合せコーナーと執務室の間仕切りに活用
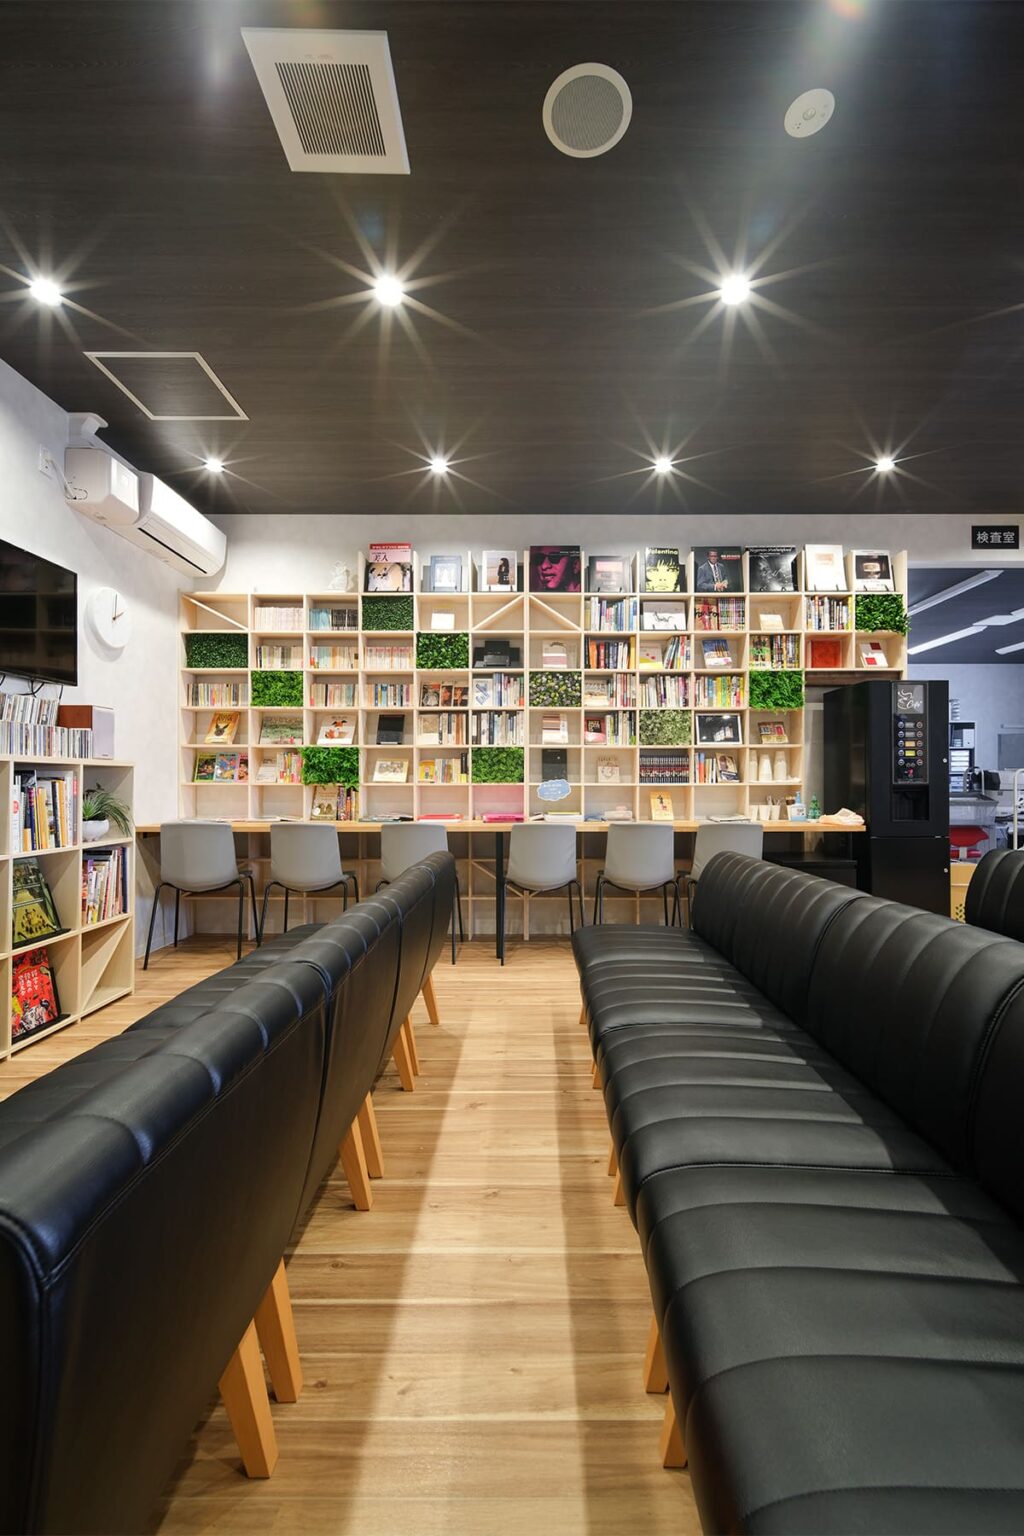
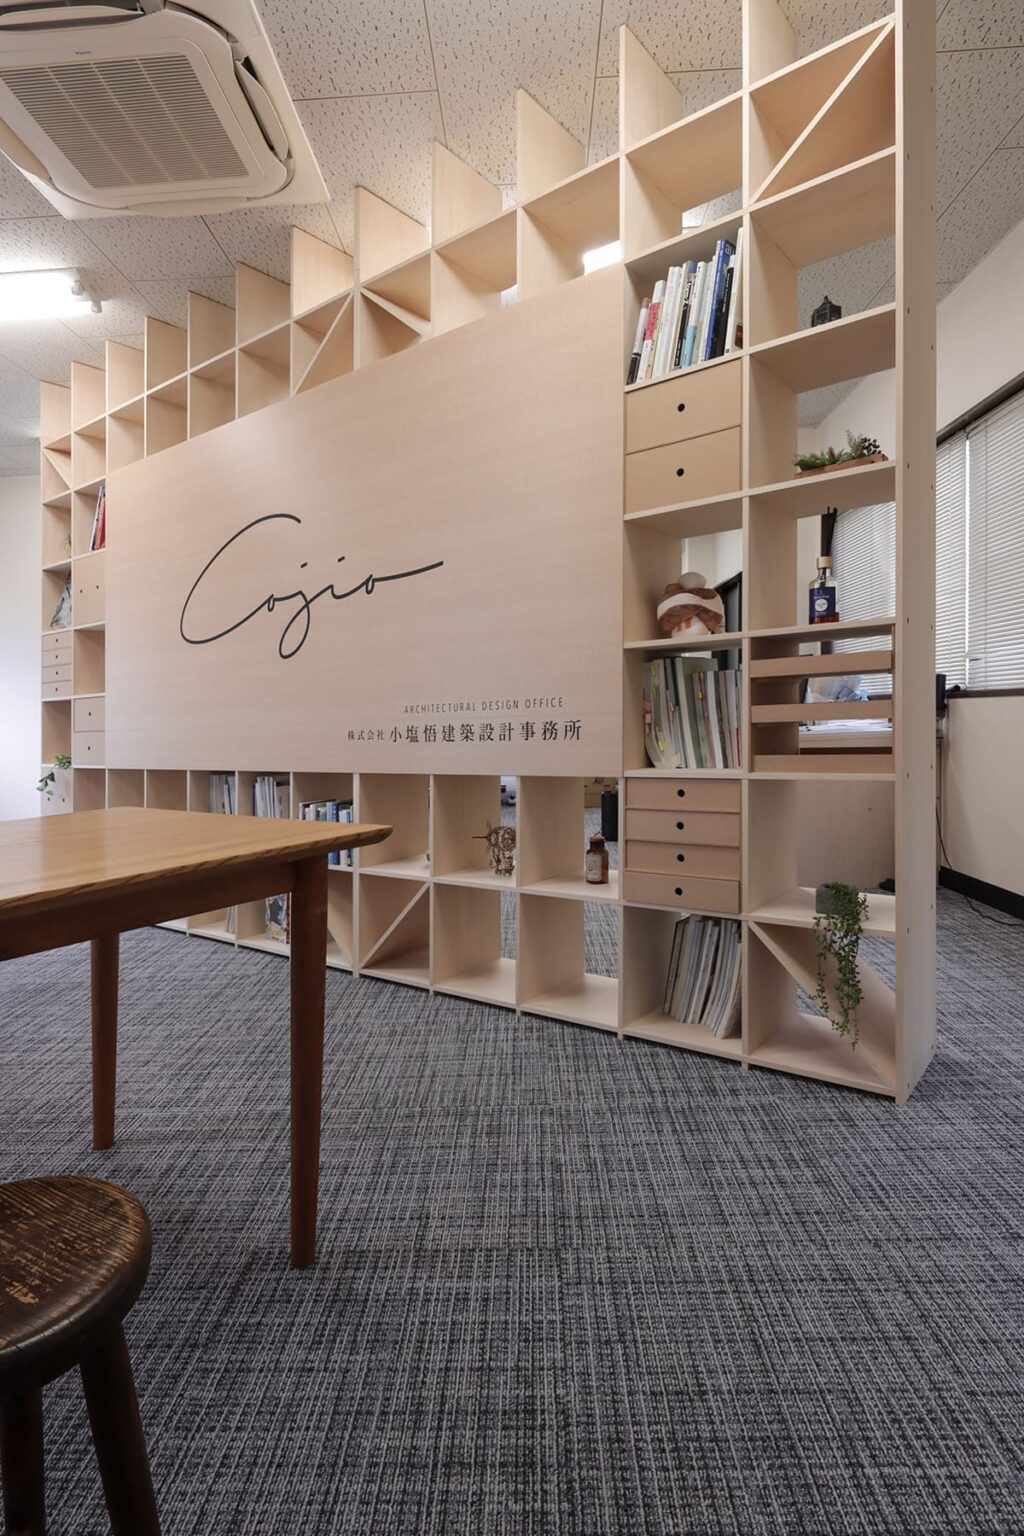
こちらのオフィスでは、マルゲリータの「Shelf 壁一面の本棚 奥行350mm」を、エントランスの打ち合わせコーナーと執務室の間仕切りとして導入しています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_829/
本棚は壁に沿わせず、空間に対して斜めに配置されています。
執務室側には書類や資料を収納し、両面から使える専用引き出し収納を組み合わせることで、打ち合わせコーナー側からも使いやすい収納スペースを確保しています。
また、棚の一部には観葉植物を飾り、空いた部分から奥の様子が見えるようにしています。
空間を完全に遮らず、収納と間仕切りの役割を両立させた、オフィスづくりの参考になる事例です。
オフィス・店舗の設置事例②:壁一面の本棚で収納とディスプレイを両立
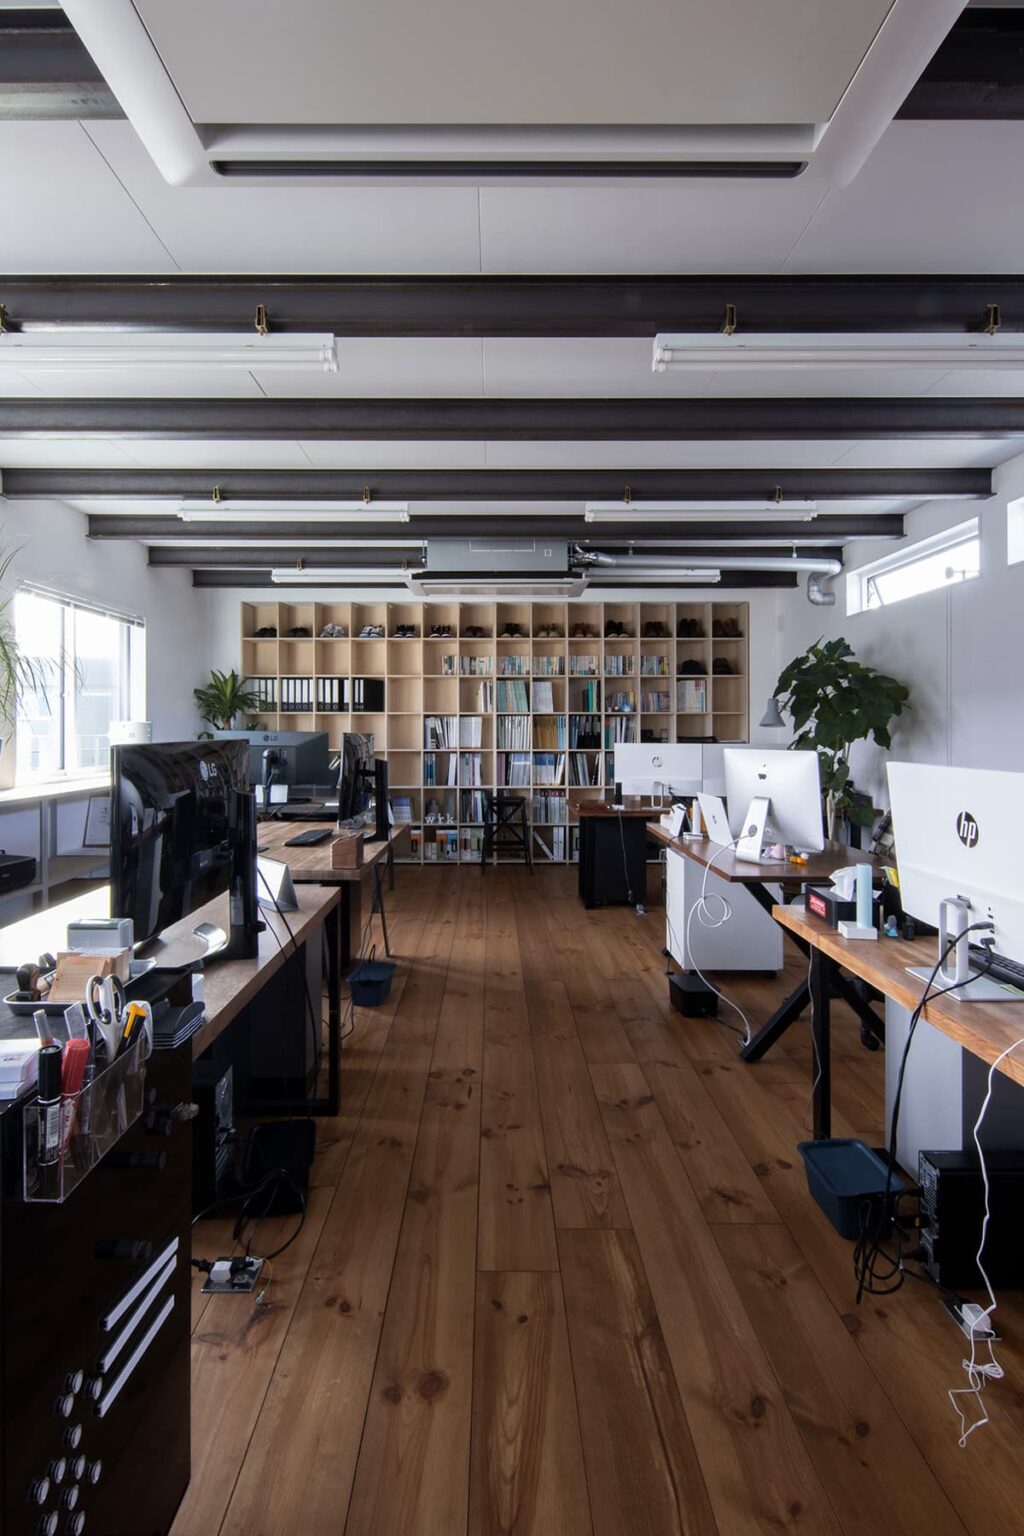
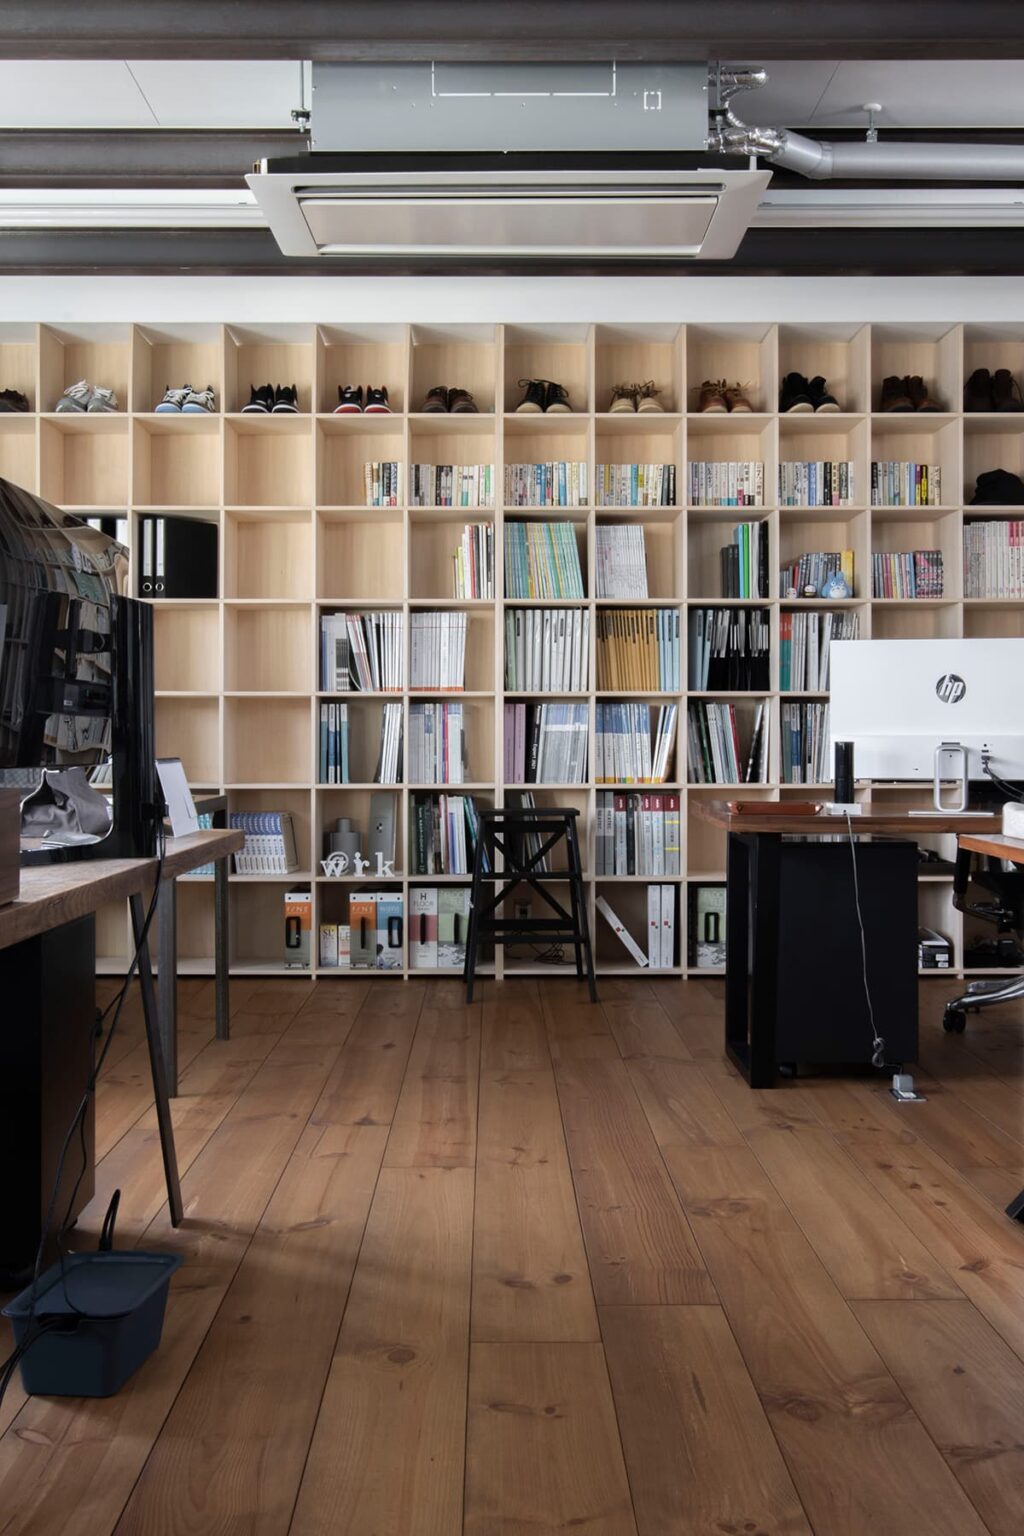
こちらのオフィスでは、マルゲリータの「Shelf 壁一面の本棚 奥行350mm」を2台、執務スペースの壁面収納として導入しています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_614/
本棚は柱と梁の間にぴったり収まるサイズで設置され、背面には別途用意した背板を取り付けています。
中央通路の正面に配置することで、スタッフが共有の書籍や資料を取りに行きやすい収納スペースとなっています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_614/
また、最上段にはスニーカーのコレクションを横一列に飾り、オフィスのアクセントにしています。
実用的な収納を確保しながら、趣味や個性を空間づくりに取り入れた、参考にしたい事例です。
オフィス・店舗の設置事例③:壁一面の本棚で書店の売場を整える
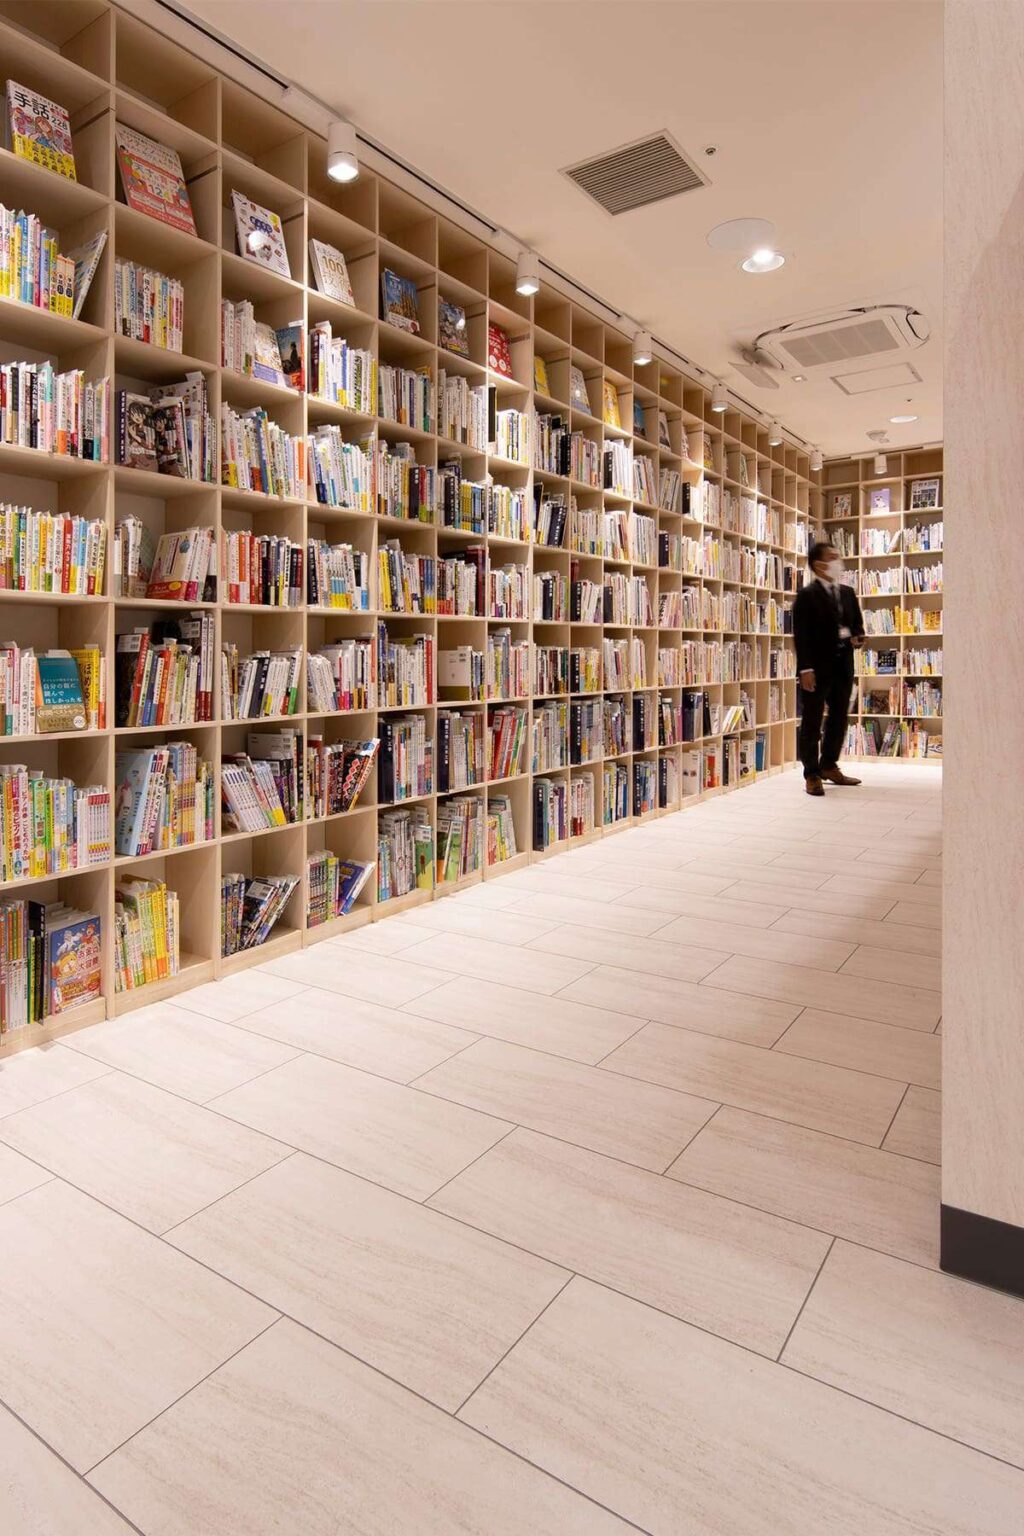
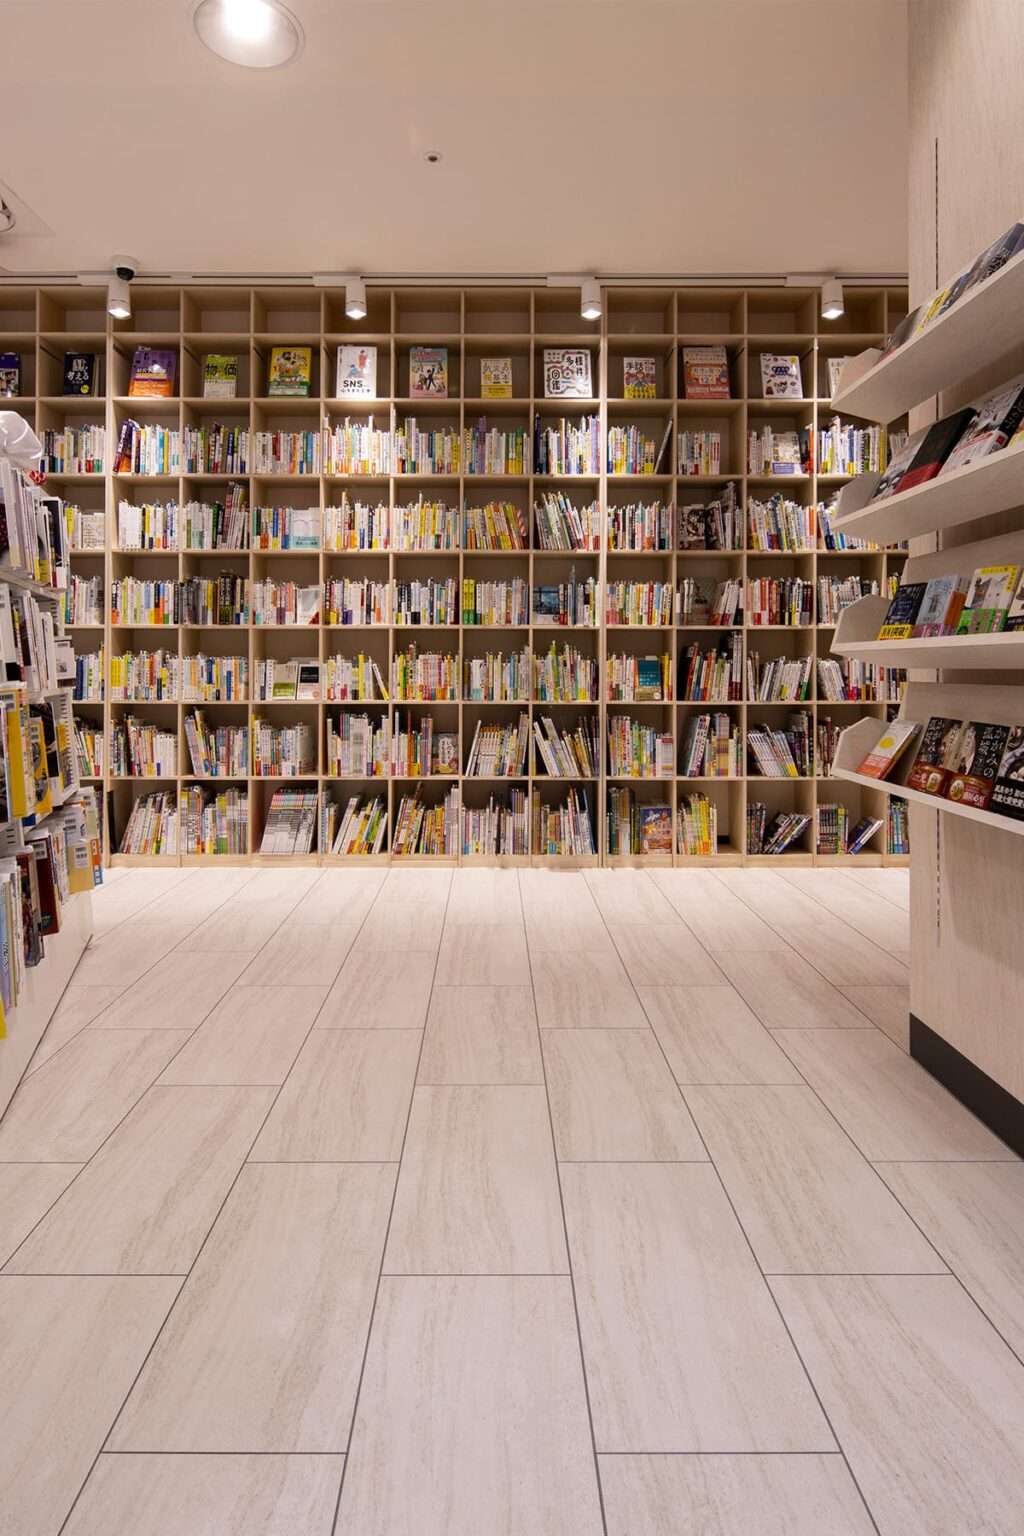
こちらの書店では、マルゲリータの「Shelf 壁一面の本棚 奥行250mm」を複数台、店内の壁面に沿って導入しています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_1029/
天井の高さを活かして本棚を連続して配置することで、限られた床面積でも十分な蔵書量を確保しています。
また、均等なマス目で構成された棚は、ジャンルごとに書籍を整理しやすく、整然とした売場づくりにも役立っています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_1029/
本棚を壁面にまとめることで、店内の中央にはゆとりのある通路を確保しています。
収納力を高めながら、お客様が落ち着いて本を選べる空間を実現した、店舗づくりの参考になる事例です。
オフィス・店舗の設置事例④:壁面本棚を衣類のディスプレイに活用
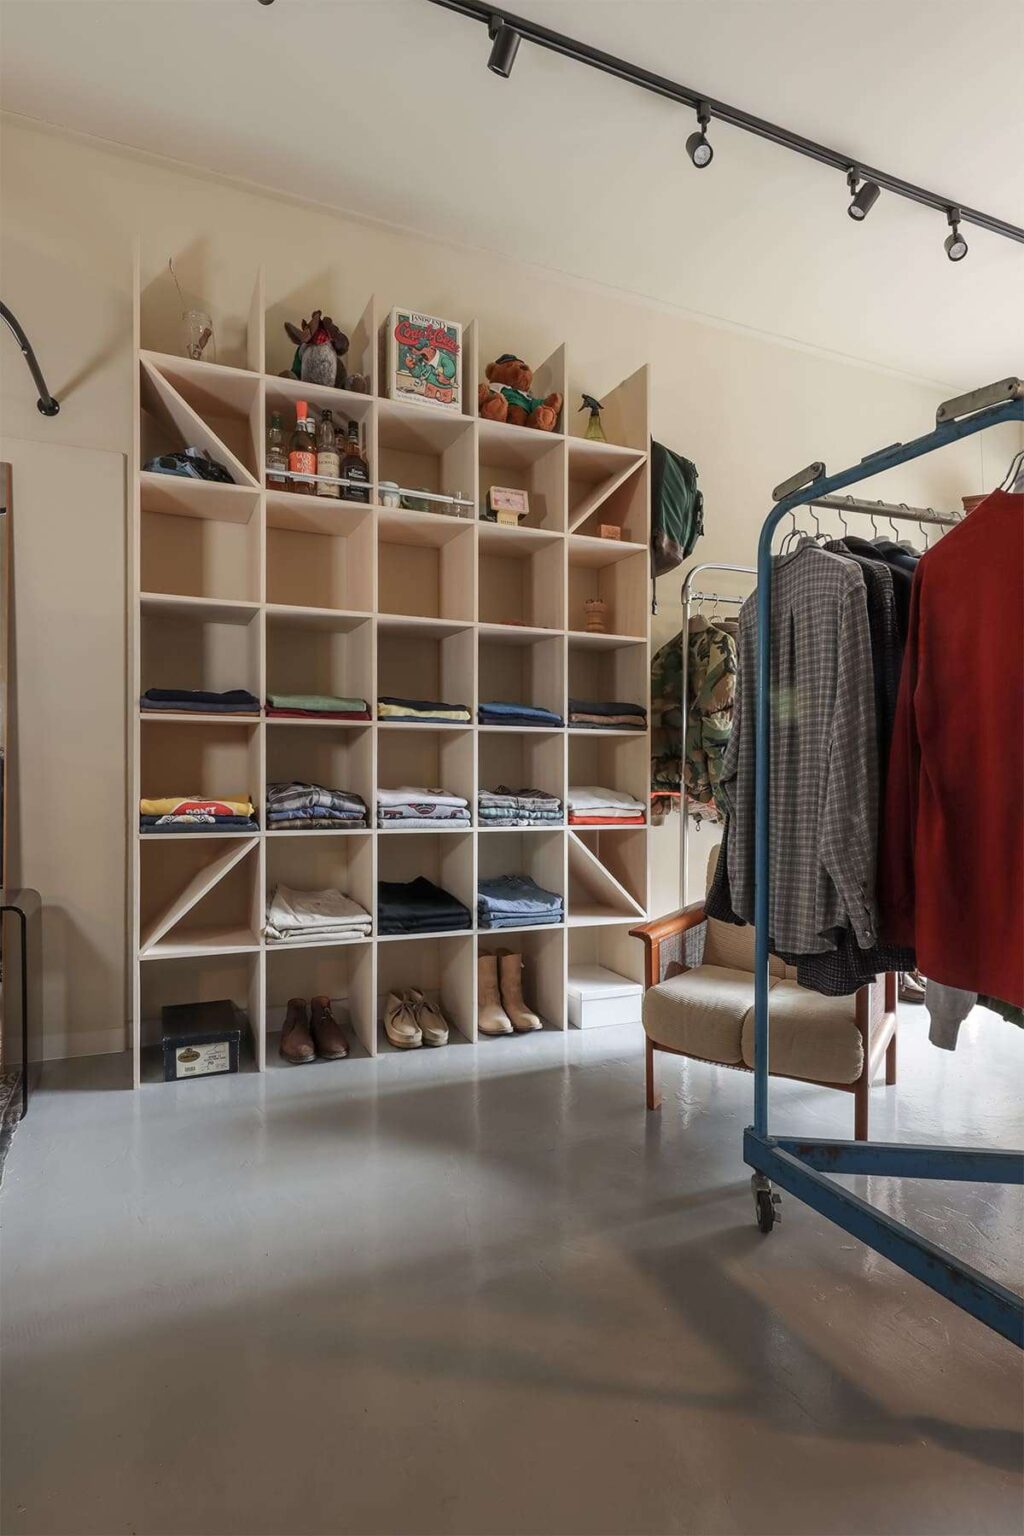
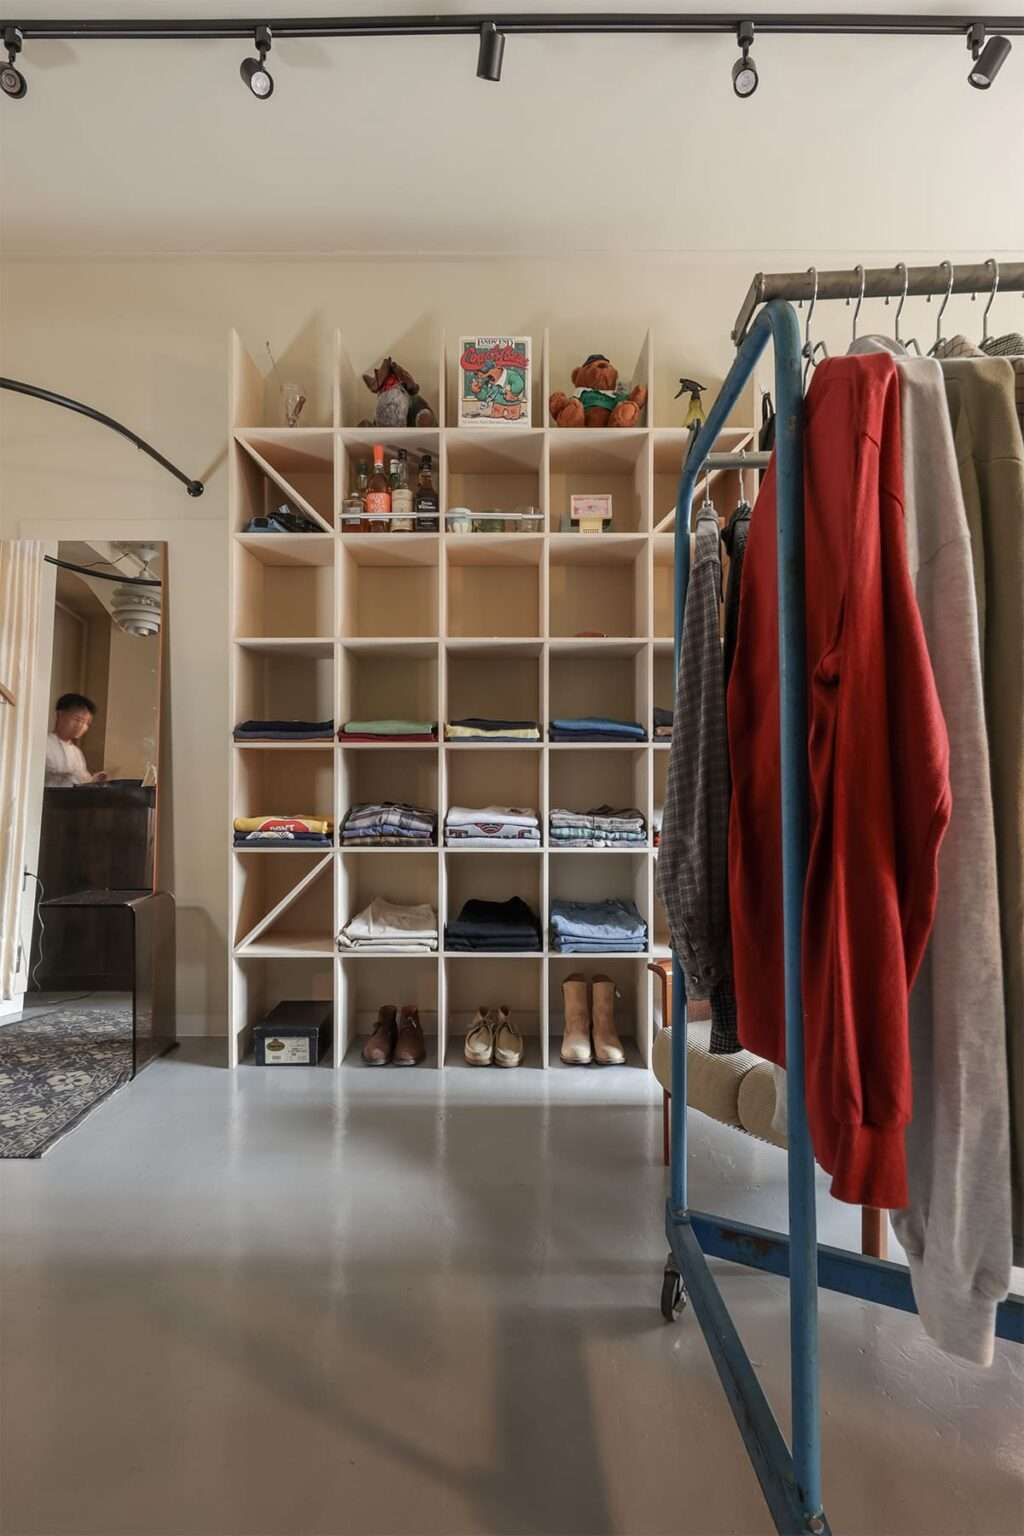
こちらのヴィンテージショップでは、マルゲリータの「Shelf 壁一面の本棚 奥行350mm」を、衣類やリユースアイテムを展示・販売するための店舗什器として導入しています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_1038/
棚には丁寧に畳んだ衣類を並べ、商品同士の間に適度な余白を設けています。
奥行350mmの本棚を活用することで、衣類をコンパクトに収納しながらも、一つひとつの商品を見やすく展示しています。
出典:マルゲリータ公式サイト https://www.margherita.jp/user/file_1038/
また、シンプルな木製の本棚は、さまざまなデザインの衣類とも自然になじみ、店内に統一感を生み出しています。
収納家具をディスプレイ什器として活用し、商品の魅力が引き立つ売場をつくった、参考にしたい事例です。
まとめ
今回は、少額減価償却資産の特例の概要や家具を購入する際の注意点、金額帯別の処理方法について解説しました。
少額減価償却資産の特例を活用する際は、家具の本体価格だけでなく、運搬費や設置費用などを含めた取得価額を確認することが大切です。
既製品の家具なら価格や仕様を把握しやすく、オーダー加工を組み合わせることで、オフィスや店舗の空間にも合わせられます。
今回ご紹介した内容や設置事例を参考に、費用と使い勝手の両方を考慮しながら、オフィスや店舗に適した家具を選びましょう。
マルゲリータでは、設置場所に合わせたオーダー加工にも対応できる、さまざまな既製品の家具を展開しています。
オフィスや店舗の家具をご検討の際は、ぜひご覧ください。
SERIES13
小規模オフィス
このシリーズではオフィスにおいてマルゲリータの家具を使った際の考え方、レイアウトなどを紹介しています

SERIES45
大規模オフィス
このシリーズでは、大規模オフィスにおける本棚の事例を通して、広い空間をどのように整理し、収納と働く環境を一体的に構成していくかをご紹介します。